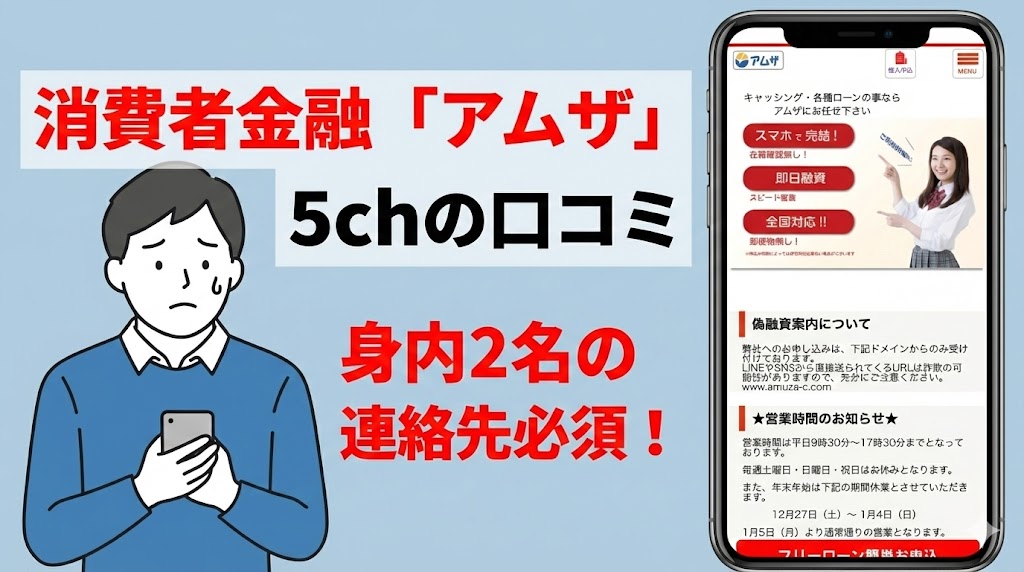

5ちゃんねる(旧2ch)などの掲示板でアムザの口コミを見てみると、「他社ではダメだったけど、アムザなら借りられた」「神金融だ」という書き込みがいくつか見られます。
確かにアムザは中小規模の消費者金融(街金)の中でも、大手で審査に通らなかった人の候補になりやすい業者です。ただし、5chの可決報告はあくまで個別事例であり、現在の延滞、収入、他社借入の状況によっては審査に落ちます。
しかもアムザは申し込み時の必要書類の多さや、身内2名の連絡先申告が必要であるというデメリットがあり、申し込みのハードルが若干高いと言えます。
確かに「審査に通らない人の最後の砦」になり得る業者ですが、まずは他の候補を検討し、それでもダメだった場合の最終手段としてアムザを利用するのがおすすめです。
本記事では、5chの口コミから見えるアムザの実態と、申し込む前に知っておくべき注意点を解説します。
アムザの審査は甘い?5ch口コミから見える実態
実際に5ch等の掲示板にある口コミを確認すると、「ブラックでもアムザであれば審査に通ることができた」という報告が散見されます。
引用元:5ch 借金生活板
ダメ元の人はアムザが最後の砦のですよ!
ホントありがとうございます!
引用元:5ch 借金生活板
ただし、借り入れ枠(限度額)は低めに設定される傾向があります。「10万円以上借りられた」という口コミはあまり見かけず、初回融資は10万円未満、あるいは9.9万円以下になるケースが多いのが現実です。「審査が甘い」という口コミだけで、誰でも通ると考えるのは危険です。
審査が甘くても「アムザ」を最後にした方がいい理由
審査に通る可能性があるのなら、すぐにアムザに申し込めばいいと考えるかもしれません。しかし、アムザには大手や他の中小消費者金融にはない、手続き上の大きな負担があります。
1. 必要書類が多くて非常に面倒
通常、消費者金融の申し込みは身分証明書があれば済みますが、アムザの場合はそれだけでは契約できません。公式サイトにも記載がある通り、以下の書類が必要になります。
- 身分証明書(運転免許証、マイナンバーカード、健康保険証等)
- 所得の明細書等(所得証明か源泉徴収票か直近の明細書など)
- 通帳(給与などの入金や公共料金などの引き落としのある通帳)
- 公共料金の請求書のハガキなど 1通(住所表示が有る物で直近の物)
引用元:フリーローンの事ならアムザ
特に公共料金のハガキや、記帳された通帳を用意するのは、即日融資を希望する人にとって大きな手間となります。
2. 身内2名分の連絡先申告が必要
さらに厄介なのが、申し込み時に「身内2名分の連絡先」を申告する必要がある点です。
これはあくまで「緊急連絡先」であり、連帯保証人ではありません。基本的に、申告した連絡先にアムザから電話がいくことはありませんし、返済の義務が身内に及ぶこともありません。
なお、アムザの在籍確認や緊急連絡先の詳しい注意点は、アムザの在籍確認なし・緊急連絡先に関する解説でも整理しています。
万が一借金を踏み倒そうとしたり、着信拒否をして連絡を絶ったりした場合は、申告した身内の方へ連絡がいきます。「保証人ではない」とはいえ、自分の借金に身内を巻き込むリスクがある仕組みであることは否定できません。
心理的なハードルは非常に高いと言えます。
特に、アムザを検討している理由が「勤務先への在籍確認電話を避けたいから」という人は、まだアコムに申し込んでいないなら、先に条件を確認しておく価値があります。アコムは大手消費者金融の中でも、公式の月次資料で公表される審査通過率が高い水準で推移しており、公式FAQでは、カードローン審査で勤務先への在籍確認電話100%なしと案内しています。
ただし、アコムも審査があるため、審査通過率は個人の可決を保証する数字ではありません。すでに大手で否決されている人や他社借入が多い人は、アムザに申し込む前に返済計画と申込条件を確認してください。
アムザの審査に落ちる人の特徴
アムザは「最後の砦」として候補に残しておくべきですが、アムザであっても審査に落ちるケースはあります。
過去の信用情報に傷があっても、現状で返済能力があれば審査に通る可能性はあります。逆に言えば、現状で「収入がない」、もしくは「著しく少ない」人は審査に通りません。返済する当てがない人に融資は行われないため、これは大前提となります。
また、収入があったとしても「多重債務」を抱えている状態では審査通過は困難です。あちこちから借り入れて返済が回っていない状態の人に、追加で融資を行うのはリスクが高すぎるからです。
総量規制オーバーは審査に通らない
アムザは消費者金融であるため、法律上の「総量規制」の対象になります。
他社からの借入総額が年収の3分の1を超えている、あるいは近づいている場合、新たな借り入れはできません。
もし、総量規制が原因で審査に不安がある、あるいは既に他社借入件数が多い場合は、対象地域なら横浜銀行カードローンを検討する方法があります。銀行カードローンは貸金業法の総量規制の対象外ですが、審査がなくなるわけではありません。返済能力や借入状況は確認されます。
横浜銀行カードローンは、神奈川県・東京都・群馬県の前橋市、高崎市、桐生市に在住または勤務している人が対象です。年1.5%〜14.6%と金利が低く、勤務先確認は書類提出で完了できます。書類を提出しない場合は電話で確認されることがあるため、電話が一切ないとは言い切れません。
契約には横浜銀行の普通預金口座が必要です。すぐに借入したい人や対象地域外の人は、アムザの書類をそろえる前に、アコムやプロミスを検討してください。